گروه انرژی_پایگاه اطلاع رسانی دریا و نفت؛ خطوط لولهای که نفت را بدون عبور از تنگه هرمز به دریای سرخ یا دریای عمان منتقل میکنند، در بحران سال ۲۰۲۶ اهمیت بیشتری یافتهاند.
با این حال، وجود مسیر جایگزین به معنای امکان انتقال همه محمولههای عبوری از هرمز نیست. ظرفیت واقعی خطوط لوله، محدودیت پایانههای صادراتی، دسترسی به نفتکشها، امنیت مسیرهای دریایی و وضعیت عملیاتی زیرساختها تعیین میکنند که این مسیرها تا چه اندازه میتوانند کاهش عرضه را جبران کنند.
یافته اصلی این بررسی آن است که مسیرهای جایگزین نقش ضربهگیر دارند، اما نه ظرفیت کافی برای جایگزینی کامل هرمز دارند و نه از ریسکهای امنیتی مصوناند. دادههای این گزارش با تفکیک دورههای زمانی و با اتکا به آژانس بینالمللی انرژی، اداره اطلاعات انرژی آمریکا، کپلر و گزارشهای رسمی منتشرشده تنظیم شدهاند.
۱. چرا تنگه هرمز همچنان گلوگاه اصلی انرژی است؟
بر اساس برگه اطلاعات آژانس بینالمللی انرژی که در فوریه ۲۰۲۶ بهروزرسانی شده، در سال ۲۰۲۵ بهطور متوسط نزدیک به ۲۰ میلیون بشکه نفت خام و فرآوردههای نفتی در روز از تنگه هرمز عبور کرده است؛ رقمی معادل حدود یکچهارم تجارت دریایی نفت جهان. از این حجم، نزدیک به ۱۵ میلیون بشکه در روز نفت خام و میعانات و حدود ۴٫۹ میلیون بشکه در روز فرآوردههای نفتی بوده است.
بخش عمده جریان نفت از هرمز به بازارهای آسیایی میرود. در مقابل، مسیرهای جایگزین عملیاتی برای انتقال نفت خام عمدتاً به دو کشور محدودند: عربستان سعودی و امارات متحده عربی. ایران، عراق، کویت، قطر و بحرین برای بخش عمده صادرات نفت خود همچنان به این گذرگاه وابستهاند. همچنین بخش اعظم صادرات گاز طبیعی مایع قطر و امارات نیز از هرمز عبور میکند؛ خطوط لوله نفتی جایگزین، راهحل مستقیم برای صادرات LNG نیستند.
منبع پایه این بخش: آژانس بینالمللی انرژی، «تنگه هرمز»، بهروزرسانی فوریه ۲۰۲۶.
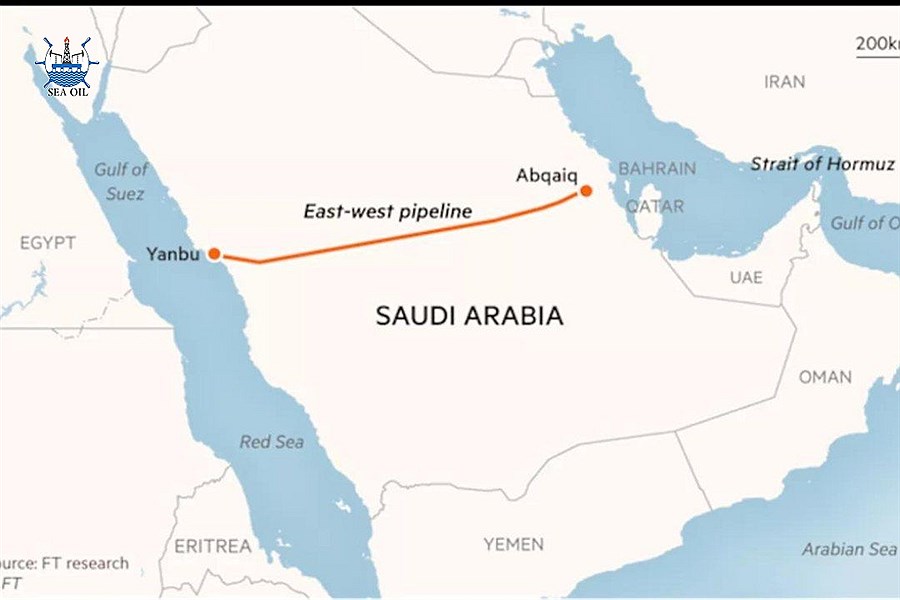
۲. خط لوله شرق به غرب عربستان؛ ظرفیت هفت میلیون بشکه به معنی صادرات هفت میلیون بشکه نیست
خط لوله شرق به غرب عربستان، که با نام پترولاین نیز شناخته میشود، نفت را از منطقه شرقی کشور به بندر ینبع در ساحل دریای سرخ منتقل میکند. این مسیر به عربستان امکان میدهد بخشی از نفت خود را بدون عبور از تنگه هرمز صادر کند.
ظرفیت طراحی اولیه سامانه حدود پنج میلیون بشکه در روز بود. آرامکو در مارس ۲۰۲۵ از افزایش ظرفیت انتقال به حدود هفت میلیون بشکه در روز خبر داد. با این حال، آژانس بینالمللی انرژی در برگه فوریه ۲۰۲۶ تأکید کرده بود که پایداری جریان در سطح هفت میلیون بشکه در روز هنوز بهطور کامل آزموده نشده است. وزارت انرژی عربستان در ۱۲ آوریل ۲۰۲۶ اعلام کرد ظرفیت پمپاژ هفت میلیون بشکه در روز پس از آسیبهای ناشی از حملات بازیابی شده است.
نکته تحریریهای مهم این است که ظرفیت خط لوله با ظرفیت صادرات واقعی یکسان نیست. پایانههای بارگیری در ینبع، مخازن ذخیرهسازی، زمان رسیدن نفت به ساحل غربی و امکان دسترسی به نفتکشها میتوانند به گلوگاه تبدیل شوند. کپلر در تحلیل ۱۰ ژوئیه ۲۰۲۶، ظرفیت پایدار صادرات از پایانههای ینبع را حدود ۴٫۵ تا پنج میلیون بشکه در روز برآورد کرد؛ بنابراین ظرفیت هفت میلیون بشکهای خط لوله را نباید معادل هفت میلیون بشکه صادرات روزانه دانست.
در گزارش ۱۸ سپتامبر ۲۰۲۶ آژانس بینالمللی انرژی آمده است که حمله به خط لوله شرق به غرب، انتقال نفت به ینبع را در اوایل سپتامبر متوقف و جریان مسیرهای جایگزین را محدود کرد. این گزارش درباره وضعیت عملیاتی پس از آن تاریخ حکم قطعی نمیدهد؛ از این رو، وضعیت لحظهای خط لوله باید پیش از انتشار نهایی با اطلاعیه رسمی تازه تطبیق داده شود.
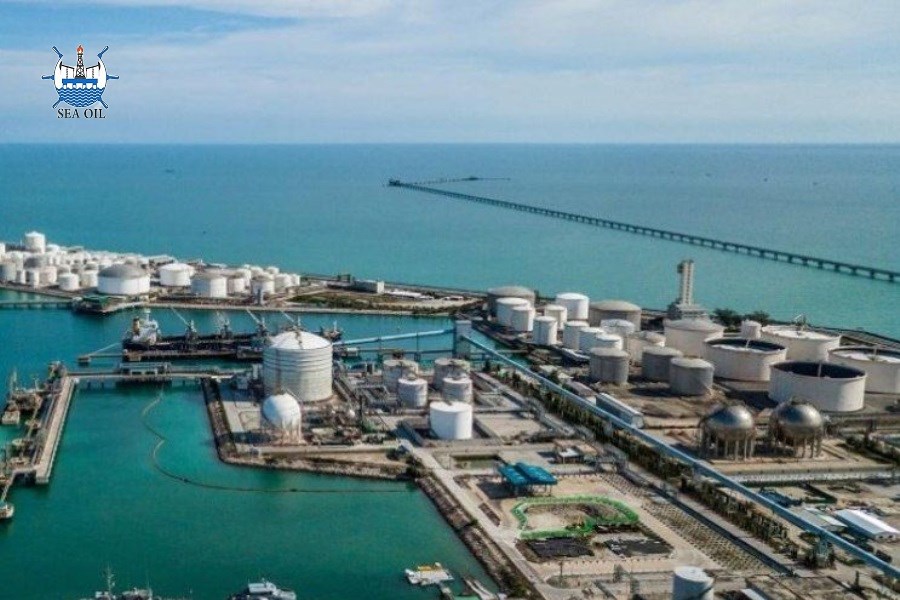
۳. مسیر امارات؛ حبشان تا فجیره
خط لوله نفت خام ابوظبی یا ADCOP، نفت را از تأسیسات خشکی در حبشان به بندر فجیره در ساحل دریای عمان میرساند. طول این خط حدود ۴۰۰ کیلومتر و ظرفیت اسمی اولیه آن ۱٫۵ میلیون بشکه در روز است؛ ظرفیت فعلی گزارششده نزدیک به ۱٫۸ میلیون بشکه در روز است.
برآورد آژانس بینالمللی انرژی در فوریه ۲۰۲۶ نشان میداد امارات حدود ۱٫۱ میلیون بشکه در روز نفت خام داخلی را از این مسیر صادر میکرد و در آن مقطع، حداکثر حدود ۷۰۰ هزار بشکه در روز ظرفیت اضافی بالقوه باقی میماند. این عدد مربوط به برآورد آن زمان است و نباید بدون دادههای تازه به وضعیت روز تعمیم داده شود.
فجیره بیرون از تنگه هرمز قرار دارد و همین موضوع مزیت راهبردی آن است؛ با این حال، بندر، مخازن، تجهیزات بارگیری و خود مسیر دریایی همچنان در برابر اختلال عملیاتی و امنیتی آسیبپذیرند.
۴. پروژه جدید امارات؛ افزایش ظرفیت تا سال ۲۰۲۷
کپلر در ۱۰ ژوئیه ۲۰۲۶ گزارش داد که امارات پروژه خط لوله موازی غرب به شرق را برای انتقال نفت بیشتر به فجیره پیش میبرد. برآورد منتشرشده هزینه پروژه را حدود سه میلیارد دلار و طول آن را حدود ۳۰۰ کیلومتر اعلام میکند. هدف این پروژه افزایش ظرفیت مسیر دورزننده هرمز از حدود ۱٫۸ میلیون بشکه در روز به بیش از سه میلیون بشکه در روز است.
بر اساس همان تحلیل، گزارشهای آن زمان از پیشرفت حدود ۵۰ درصدی پروژه و هدف اولیه بهرهبرداری در اوایل ۲۰۲۷ حکایت داشتند؛ اما کپلر با توجه به نیاز به توسعه ظرفیت بندر فجیره، اواسط سال ۲۰۲۷ را زمان واقعبینانهتری برای اثرگذاری محسوس بر صادرات ارزیابی کرد. این زمانبندی پیشبینی تحلیلی است، نه تاریخ قطعی بهرهبرداری.
افزایش ظرفیت خط لوله تنها در صورتی به افزایش صادرات تبدیل میشود که نفت قابل انتقال، امکانات ذخیرهسازی و بارگیری، و ظرفیت پذیرش پایانه نیز همزمان فراهم باشند.
۵. ظرفیت جایگزین در برابر جریان هرمز؛ مقایسه درست چیست؟
آژانس بینالمللی انرژی در فوریه ۲۰۲۶ ظرفیت بالقوه مسیرهای جایگزین عربستان و امارات را در مجموع حدود ۳٫۵ تا ۵٫۵ میلیون بشکه در روز برآورد کرد. این بازه، ظرفیت بالقوه انتقال نفت خام است و نه تضمین صادرات واقعی در همه شرایط. در سوی دیگر، جریان متوسط سال ۲۰۲۵ از هرمز نزدیک به ۲۰ میلیون بشکه در روز و شامل نفت خام، میعانات و فرآوردههای نفتی بود.
در نتیجه، مقایسه این دو عدد تنها برای نشان دادن تفاوت مقیاس مفید است؛ این ارقام دقیقاً همجنس نیستند. بخشی از ظرفیت بالقوه خطوط لوله ممکن است به محدودیت پایانهها یا شرایط عملیاتی وابسته باشد و ظرفیت انتقال نفت خام نیز بهطور مستقیم جایگزین ظرفیت عبور فرآوردهها یا گاز طبیعی مایع نمیشود.
جمعبندی عددی: حتی در برآورد بالای ۵٫۵ میلیون بشکه در روز، ظرفیت بالقوه جایگزین بهمراتب کمتر از جریان کل نفت و فرآوردههای عبوری از هرمز است.
۶. دادههای بحران ۲۰۲۶ چه میگویند؟ مسیر جایگزین نیز میتواند مختل شود
مهمترین اصلاح نسبت به نسخه اولیه گزارش، افزودن دادههای عملیاتی تازه آژانس بینالمللی انرژی است. در تحلیل منتشرشده در ۱۸ سپتامبر ۲۰۲۶، آژانس اعلام کرد جریان نفت از تنگه هرمز در اوت بهطور متوسط فقط ۷٫۶ میلیون بشکه در روز بود؛ حدود ۱۳٫۱ میلیون بشکه کمتر از سطح پیش از جنگ.
همان گزارش نشان میدهد صادرات از بنادر دریای سرخ عربستان و فجیره امارات از ۴٫۱ میلیون بشکه در روز در فوریه به اوج ۷٫۸ میلیون بشکه در روز در ژوئن افزایش یافت، اما پس از حملات حوثیها در دریای سرخ، این جریانها در اوت به ۵٫۵ میلیون بشکه در روز کاهش پیدا کرد. آژانس همچنین گفت حملات به خط لوله شرق به غرب عربستان، انتقال به ینبع را در اوایل سپتامبر متوقف کرد.
این دادهها دو نکته را روشن میکند: نخست، مسیرهای جایگزین در بحران واقعاً میتوانند بخشی از کمبود را جبران کنند؛ دوم، عملکرد آنها ثابت و تضمینشده نیست. ارقام ۷٫۸ و ۵٫۵ میلیون بشکه در روز به کل جریانهای جایگزین تعریفشده در تحلیل آژانس مربوطاند و نباید صرفاً به ظرفیت یک خط لوله نسبت داده شوند.
از آنجا که دادههای این گزارش آژانس تا اوت و اطلاعات عملیاتی مرتبط تا ۱۲ سپتامبر را پوشش میدهد، برای ادعای وضعیت روز در اواخر اکتبر باید اطلاعیههای جدیدتر بررسی شود. این گزارش عمداً وضعیت پس از آخرین داده قابل استناد را قطعی اعلام نمیکند.
۷. هزینه انتقال نفت؛ چرا اعلام یک رقم ثابت گمراهکننده است؟
هزینه مسیر جایگزین را نمیتوان تنها با هزینه عبور نفت از خط لوله سنجید. ارزیابی اقتصادی باید هزینه انتقال تا مقصد نهایی را شامل شود: بهرهبرداری و نگهداری خط لوله، مصرف انرژی، مخازن و پایانههای بارگیری، کرایه نفتکش، بیمه خطر جنگ، زمان سفر، تغییر مسیر دریایی و هزینه فرصت ناشی از محدودیت ظرفیت.
برای مثال، انتقال نفت به بندر دریای سرخ ممکن است وابستگی به هرمز را کاهش دهد، اما محموله در ادامه مسیر همچنان ممکن است با ریسک دریای سرخ و بابالمندب روبهرو شود. انتقال به فجیره نیز تنگه هرمز را دور میزند، اما ریسک منطقهای، هزینه بیمه و دسترسی به کشتیها را حذف نمیکند.
در نبود دادههای روز و قابل مقایسه درباره کرایه نفتکشها، حق بیمه، هزینه پایانهها و مقصد محمولهها، اعلام رقم ثابت برای هزینه اضافی هر بشکه قابل اتکا نیست. روش حرفهای، مقایسه هزینه تمامشده هر بشکه در مقصد برای مسیرهای مختلف و در یک بازه زمانی یکسان است.
۸. ریسک امنیتی؛ خروج از هرمز به معنای حذف خطر نیست
مسیر دریای سرخ و بابالمندب در سالهای اخیر با حملات و تهدیدهای دریایی روبهرو بوده است. دادههای آژانس در سپتامبر ۲۰۲۶ نیز کاهش جریان صادرات از مسیرهای جایگزین پس از حملات حوثیها در دریای سرخ را ثبت کرده است. این تجربه نشان میدهد تغییر مسیر میتواند محل و نوع ریسک را عوض کند، اما الزاماً آن را از بین نمیبرد.
در فجیره نیز قرار گرفتن بندر در خارج از هرمز مزیت مهمی است، ولی به معنای مصونیت از حملات منطقهای یا اختلال در پایانهها نیست. در هر دو مسیر، امنیت خط لوله، مخازن، اسکلهها، نفتکشها، پوشش بیمه و دسترسی امن به آبهای آزاد بخشی از یک زنجیره بههمپیوستهاند.
همچنین کانال سوئز برای همه نفتکشها محدودیت یکسانی ندارد؛ امکان عبور به ابعاد و آبخور کشتی و شرایط عملیاتی بستگی دارد. مسیر دریای سرخ یا مدیترانه برای برخی مقاصد و محمولهها مناسب است، اما نمیتوان آن را راهحل عمومی برای تمام جریان نفت آسیا دانست.
۹. پیامدها برای بازار جهانی انرژی و ایران
برای واردکنندگان نفت، ظرفیت جایگزین میتواند شدت شوک عرضه را کاهش دهد، اما ناتوانی در جبران کامل جریان هرمز باعث میشود ریسک این آبراه همچنان در قیمتگذاری جهانی، بیمه و تصمیمهای خرید مؤثر باشد.
برای کشورهای صادرکننده خلیج فارس، خطوط لوله و پایانههای خارج از هرمز انعطافپذیری صادرات را افزایش میدهند؛ با این حال، تجربه سال ۲۰۲۶ نشان میدهد سرمایهگذاری در زیرساخت باید با برنامههای امنیتی، ظرفیت ذخیرهسازی، پایانههای کافی و مسیرهای دریایی متنوع همراه باشد.
برای ایران، توسعه مسیرهای جایگزین رقبای منطقهای اهمیت ارزیابی زیرساختهای صادراتی و تابآوری زنجیره انرژی را بیشتر میکند. در عین حال، هر نتیجهگیری درباره اثر این پروژهها بر موقعیت صادراتی ایران باید با دادههای تولید، صادرات، دسترسی به بازار و وضعیت واقعی زیرساختها پشتیبانی شود؛ صرف افزایش ظرفیت خطوط لوله کشورهای دیگر برای نتیجهگیری قطعی کافی نیست.
جمعبندی: مسیر جایگزین، ضربهگیر است نه جانشین کامل هرمز
خط لوله شرق به غرب عربستان و مسیر حبشان–فجیره امارات، مهمترین زیرساختهای عملیاتی برای انتقال نفت خام بدون عبور از تنگه هرمز هستند. این مسیرها در بحران سال ۲۰۲۶ توانستند بخشی از جریان ازدسترفته را جبران کنند، اما دادههای آژانس بینالمللی انرژی نشان میدهد صادرات جایگزین نیز در برابر حملات و اختلالات عملیاتی آسیبپذیر است.
پروژه جدید امارات میتواند از سال ۲۰۲۷ ظرفیت بیشتری فراهم کند، اما زمان بهرهبرداری و اثر واقعی آن به تکمیل خط لوله و توسعه پایانه فجیره بستگی دارد. در عربستان نیز ظرفیت هفت میلیون بشکهای خط لوله نباید با صادرات پایدار هفت میلیون بشکهای از ینبع اشتباه گرفته شود.
نتیجه راهبردی این است که هرمز تا آینده قابل پیشبینی گلوگاهی با اهمیت بالا باقی میماند. معیار موفقیت مسیرهای جایگزین، نه ظرفیت اعلامشده روی کاغذ، بلکه توان انتقال و بارگیری پایدار نفت در شرایط بحران و با هزینه قابلتحمل است.
پرسشهای متداول
مهمترین مسیرهای جایگزین تنگه هرمز کداماند؟
خط لوله شرق به غرب عربستان تا ینبع در دریای سرخ و خط لوله حبشان–فجیره امارات در ساحل دریای عمان، مهمترین مسیرهای عملیاتی انتقال نفت خام بدون عبور از هرمز هستند.
ظرفیت مسیرهای جایگزین چقدر است؟
آژانس بینالمللی انرژی در فوریه ۲۰۲۶ ظرفیت بالقوه انتقال نفت خام از مسیرهای جایگزین عربستان و امارات را حدود ۳٫۵ تا ۵٫۵ میلیون بشکه در روز برآورد کرد. این عدد ظرفیت بالقوه است، نه تضمین صادرات واقعی.
آیا عربستان میتواند هفت میلیون بشکه در روز از ینبع صادر کند؟
هفت میلیون بشکه در روز ظرفیت پمپاژ اعلامشده برای خط لوله است. ظرفیت پایدار پایانههای صادراتی ینبع محدودیت جداگانهای دارد و کپلر در ژوئیه ۲۰۲۶ آن را حدود ۴٫۵ تا پنج میلیون بشکه در روز برآورد کرد.
پروژه جدید امارات چه زمانی به بهرهبرداری میرسد؟
کپلر در ژوئیه ۲۰۲۶ اواسط سال ۲۰۲۷ را زمان واقعبینانهتری برای اثرگذاری محسوس پروژه ارزیابی کرد؛ این پیشبینی است و تاریخ قطعی بهرهبرداری محسوب نمیشود.
آیا مسیرهای جایگزین میتوانند قیمت نفت را مهار کنند؟
این مسیرها میتوانند بخشی از کاهش عرضه را جبران کنند، اما برای جبران کامل جریان هرمز کافی نیستند. قیمت نفت به مدت اختلال، ذخایر، تقاضا، تولید سایر کشورها، بیمه و هزینه حمل نیز وابسته است.
آیا مسیر جایگزین امن است؟
نه بهطور مطلق. خطوط لوله، پایانهها و مسیرهای دریایی ممکن است در معرض حمله یا اختلال قرار بگیرند. امنیت باید در کل زنجیره صادرات از مبدأ تا مقصد ارزیابی شود.
منابع اصلی و تاریخ دادهها
۱. آژانس بینالمللی انرژی، «تنگه هرمز»؛ برگه اطلاعات بهروزرسانیشده در فوریه ۲۰۲۶.
https://www.iea.org/about/oil-security-and-emergency-response/strait-of-hormuz
۲. آژانس بینالمللی انرژی، «بازارهای نفت برای جبران کمبود عرضه خاورمیانه تحت فشارند»؛ ۱۸ سپتامبر ۲۰۲۶. دادههای مسیرهای جایگزین در این گزارش عمدتاً تا اوت ۲۰۲۶ و اطلاعات عملیاتی تا ۱۲ سپتامبر را پوشش میدهد.
https://www.iea.org/commentaries/oil-markets-strain-to-plug-the-gap-left-by-middle-east-supply-shortfall
۳. کپلر، «خطوط لوله جدید برای دور زدن تنگه هرمز ممکن است طی یک تا دو سال به بهرهبرداری برسند»؛ ۱۰ ژوئیه ۲۰۲۶.
https://cn.kpler.com/blog/new-pipelines-bypassing-the-strait-of-hormuz-could-come-online-in-1-2-years
۴. وزارت انرژی عربستان / خبرگزاری رسمی عربستان، اعلام بازیابی ظرفیت پمپاژ خط لوله شرق به غرب تا حدود هفت میلیون بشکه در روز؛ ۱۲ آوریل ۲۰۲۶.
https://www.spa.gov.sa/ar/N2557744?type=news&uuid=N2557744
۵. اداره اطلاعات انرژی آمریکا، تحلیل گلوگاههای انتقال نفت جهان؛ دادههای جریان هرمز در نیمه نخست ۲۰۲۵.
https://www.eia.gov/international/content/analysis/special_topics/World_Oil_Transit_Chokepoints/